

Публикации Александра Карпова > Консалтинговый проект в Алкогольной Сибирской группе (корпорация «Омсквинпром»)
Честно говоря, я сам не фанат водки, но когда иногда ее покупаю, то предпочитаю брать другие бренды :)). Когда жил в Омске, то иногда употреблял их локальный бренд. Кстати, на мой взгляд потребителя, а не профессионального маркетолога, название того локального бренда очень даже удачное. Странно, что они не стали его федеральным делать. Эта марка называется «Национальная валюта». Что бы там не говорили, но пузырь всегда был в России национальной валютой.
Кстати, это единственная водка Алкогольной Сибирской группы с классическим составов Менделеева (только спирт и вода). Сейчас вообще сложно найти водку с классическим составов. Туда добавляют всякую хрень не знаю зачем. Нередко добавляют сахар или сахарный сироп. Поэтому, когда я изредка покупаю водку, приходится потратить немало времени, чтобы найти пузырь с классическим составом без всяких гребанных сахаров или сиропов.
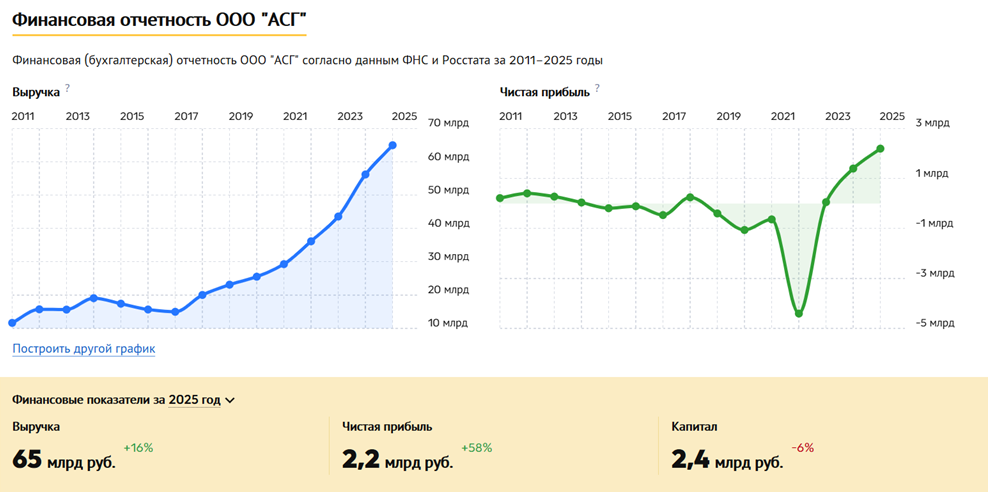
Ладно, что-то я отвлекся. На рисунке 1 представлен скрин с одного из сайтов, на которых публикуется бухгалтерская отчетность юридических лиц. Поскольку это данные бухгалтерской, а не управленческой отчетности, то чистую прибыль я никак комментировать не буду. К тому же мне неизвестна ни бухгалтерская, ни управленческая учетная политика.
Рис. 1. Динамика выручки и чистой прибыли ООО «Алкогольная Сибирская группа» (по данным бухгалтерской отчетности)
Кстати, управленческий учет может отличаться от бухгалтерского не только учетной политикой. Подробнее об всех возможных отличиях можно прочитать в моей книге «Эффективная система бюджетирования и управленческого учета. Практические советы и рекомендации».
Стоит отметить, что, к сожалению, до сих пор во многих российских компаниях нет нормальной, технологизированной системы управленческого учета. Зачастую процесс подготовки управленческой отчетности больше напоминает какие-то шаманские танцы с бубном, а не максимально регламентированный и технологический процесс с минимальной зависимостью от человеческого фактора.
Если хотите, чтобы в вашей компании была полноценная система управленческого учета, можете воспользоваться нашей технологией, которую мы оттачивали даже не годами, а десятилетиями. Для этого рекомендую использовать мои книги («Постановка и автоматизация управленческого учета» и «Управленческий учет. Made not in Russia»), а также методику «Управленческий учет». На наших сайтах есть очень подробное описание того, как мы разрабатывали эту методику и что она в себя включает. Это описание есть в текстовом и видеоформате.
Кроме того, можно принять участие в нашем спецпроекте «Постановка управленческого учета». Он является частью глобального спецпроекта «Максимизация эффективности и прибыли компании/группы (создание эффективной бизнес-машины)». О том, что такое эффективная бизнес-машина можно прочитать в моей книге «Эффективная бизнес-машина», а с примером реализации этой технологии можно ознакомиться в книге «Издательство «Москва»: максимум эффективности» (это книга об одной из компаний нашего холдинга).
Вообще, нужно обратить внимание на еще одну проблему, которая не решается уже десятилетиями. Даже если бы в российских компаниях каким-то чудом вдруг заработала нормальная система управленческого учета, то ей бы все равно не смогли бы пользоваться, так сказать, на полную катушку.
Дело в том, что я уже многие годы наблюдаюконкретный идиотизм тотальную финансово-экономическую безграмотность владельцев бизнесов, директоров, топ-менеджеров и руководителей подразделений российских компаний. Они не знают даже основ финансово-экономической грамотности хотя бы в таком объеме, в котором они изложены в моей сравнительно небольшой книге «Основы экономики и финансов. Для владельцев бизнеса, руководителей и менеджеров».
Ладно, что-то Остапа понесло не в ту сторону. Возвращаюсь к проекту с корпорацией «Омсквинпром». Данный проект я выполнял как наемный сотрудник консалтинговой компании. Этот проект я завершил менее чем за год до ухода. К тому моменту я уже 7 лет проработал в этой компании и уже понимал, что у нее нет будущего. Кстати, она прекратила свое существование примерно через год после того, как я ее покинул.
Речь идет о группе БИГ, в которой я проработал с момента ее основания (в 1995-м году) до конца 2003-го года. К сожалению, ее основатель (Кондратьев Вячеслав Владимирович) покинул этот мир в 2024-м году. Олдам эта компания может быть знакома по литературному бестселлеру второй половины девяностых и начала двухтысячных. Речь идет о книге «7 нот менеджмента». Благодаря этой книге группа БИГ вообще не нуждалась ни в каких маркетологах, рекламе и продвижениях. Мы еле справлялись с потоком обращений от потенциальных клиентов.
Стоит отметить, что Кондратьев нас нещадно дрючил. Текучка там была колоссальная. Вряд ли сейчас кто-то стал бы у него работать на таких условиях. Сейчас народ изнеженный, особенно молодняк. Я об этом написал целую главу в своей книге «Управление персоналом: стратегия, привлечение, обучение, мотивация» (см. главу «Инфантильность, пофигизм и понты – особенность молодого поколения» в части II «Привлечение персонала»).
Можно сказать, что в этой компании был моральный и финансовый террор :)). Нередко из его кабинета люди выходили в слезах, причем не только женщины. Лично мне было пофиг на моральный террор. Я как-то больше реагировал на финансовый.
Честно говоря, когда я работал в этой компании, то частенько обижался на несправедливое, как мне тогда казалось, отношение ко мне. На самом деле может быть так оно и было, но сейчас я даже благодарен Вячеславу Кондратьеву за то, что я очень сильно закалился, проработав в его компании 8 лет. Кстати, никто не смог продержаться в этой компании так долго, как я. Проработать в этой компании даже 2 года считалось очень большим сроком.
Итак, когда начинался проект с Алкогольной сибирской группой (тогда она еще называлась корпорацией «Омсквинпром»), я проработал в группе БИГ уже 6 лет, поэтому можно сказать, что в технологическом плане я был очень даже автономным. Несмотря на то, что к моменту начала проекта мне было всего 25 полных лет, Вячеслав Кондратьев не сомневался в том, что я успешно выполню любой проект, за который мы брались. Поэтому какого-то детального технологического контроля выполнения проекта с его стороны не было. Главное, чтобы я вовремя закрывал все этапы проекта и не было каких-то проблем с оплатой от клиента.
Поэтому я мог позволить себе различные эксперименты, направленные на улучшение технологии выполнения проектов, чтобы наносить клиентам максимальную пользу, чем я, кстати, и продолжаю заниматься до сих пор.
Стоит отметить, что это является отличной демонстрацией примера того, как наемный сотрудник компании по собственной инициативе может заниматься развитием своего потенциала разработчика (R&D). Подробнее о развитии данного потенциала, а также потенциала маркетолога и производственника можно прочитать в моей книге «Максимизация личного заработка: стратегия и конкретный план» (см. раздел «Развитие и использование личного потенциала (активов)»)
Таким образом, данный проект я хотел выполнить на максимально высоком уровне. В этом проекте я хотел обкатать новые технологии, которые я пока еще не применял в других проектах. Это были мои личные наработки, к которым я пришел, выполняя предыдущие проекты.
Стоит отметить, что данный проект получился успешным не только благодаря моим знаниям, навыкам и опыту, но и тому, что в реализации данного проекта самое активное участие принимал руководитель и основатель Алкогольной сибирской группы – Андрей Васильевич Стрелец.
Можно сказать, что он обеспечил идеальные условия для реализации проекта. У меня не было никаких организационных проблем. Тот, кто занимался выполнением консалтинговых проектов, знает, что о таком заказчике можно только мечтать. Благодаря Андрею Стрельцу в этом проекте у меня была 100%-я управляемость.
В этой компании уже были попытки самостоятельного внедрения стратегического управления и бюджетирования, но они не увенчались успехом. Именно поэтому владелец компании решил привлечь внешних консультантов.
Помню, как после первого вводного семинара-практика, который я провел в этой компании, сотрудники, в том числе топ-менеджеры, в перерывах говорили о том, что теперь им стало понятно, как оказывается на самом деле нужно было делать. Этот вводный семинар действительно произвел на них впечатление.
Как полагается мы начали проект с постановки задачи, поскольку постановка задачи – первый и важнейший этап в консалтинговом проекте. На самом деле в консалтинговой компании, в которой я тогда работал, данную технологию использовали только два сотрудника: я и мой коллега, который пришел туда в 1998-м году. Кстати, мы с ним сразу сработались и вместе успешно выполнили не один проект.
Как я уже выше отмечал, владелец консалтинговой компании в плане технологии выполнения проектов мне полностью доверял, поэтому я мог их выполнять так, как считал нужным. Мне всегда хотелось реализовать консалтинговые проекты с максимальной выгодой для клиентов.
В ходе выполнения первого этапа проекта мы провели диагностику действующей системы бюджетного управления. Как выше уже было написано, эта компания пыталась самостоятельно внедрить эффективную систему управления, но полученные результаты не устроили собственника, поэтому он и решил привлечь внешние ресурсы для исправления ситуации.
При постановке современной системы управления в этой компании были допущены классические ошибки, что, собственно, и привело к тому, что цели проекта не были достигнуты. Кстати, одной из ошибок было то, что данная работа не выполнялась как проект развития. Это действительно самая распространенная ошибка, которую допускают очень многие компании. Нельзя эффективно выполнить работу по разработке и внедрению системы управления на процессной основе. Ее нужно выполнять на проектной основе. Подробнее об эффективной технологии проектного управления можно прочитать в моей книге «Управление проектами». Кроме того, рекомендую еще одну мою книгу – «Стратегическое управление и эффективное развитие бизнеса». В ней подробно рассказывается о выполнении именно проектов развития, к которым, несомненно, относится проект по постановке системы управления.
Итак, после диагностики действующей системы управления были выявлены основные проблемы и предложены способы их решения. Был разработан план по разработке и внедрению новой системы бюджетного управления, которая позволила бы обеспечить приемлемую степень управляемости и повысить эффективность работы компании, поскольку бюджетирование повышает и эффективность, а не только управляемость.
Один раз вообще получилось так, что приехал в Омск в начале августа, а вернулся в конце сентября. Даже малость задубел, поскольку приехал совсем налегке, а там Сибирь все-таки, а не Сочи.
В этом проекте я так глубоко погрузился в компанию, что чуть ли не участвовал в оперативном управлении. Владелец компании звал меня на многие совещания, которые не имели прямого отношения к тематике проекта. Впрочем, все эти разделения на различные направления носят отчасти условный характер. Все-таки компания – это единая система, в которой все взаимосвязано.
К тому же полноценная система бюджетирования – это не просто какой-то супернавороченный калькулятор, как до сих пор думают некоторые предприниматели и руководители. Это система управления (см. Книгу 1 «Бюджетирование как инструмент управления»). Кстати, именно поэтому нашу методику бюджетирования и семинар-практикум мы назвали не «Бюджетирование», а «Бюджетное управление предприятием». Хотели таким образом в название заложить основную суть.
Ведь расчеты в бюджетировании – это не самое главное. Безусловно, нужно правильно уметь считать. Для этого необходимо научиться строить достаточно сложные финансово-экономические модели (см. Книгу 3 «Финансовая модель бюджетирования»). При этом все-таки основная задача – это обеспечение управляемости, то есть выполнения бюджетов. Составление бюджетов не является конечной целью. Нужно научиться их выполнять, а на это может уйти немало времени.
Для этого нужно разработать и регламентировать соответствующую процедуру, в которой должны принимать участие не только финансово-экономическая служба (это одна из типовых ошибок), но и все остальные подразделения (см. Книгу 2 «Регламент системы бюджетирования»). Впрочем, финансово-экономической службе отводится очень важная роль – управление самим процессом бюджетирования (см. Книгу 5 «Роль финансовой дирекции в бюджетировании»).
Чтобы четко функционировала процедура бюджетного управления и выполнялись бюджеты (с допустимым уровнем план-фактного отклонения), необходимо разработать систему ответственности, без которой не будут работать даже самые детальные и очень хорошо проработанные финансовая модель и регламент бюджетирования. Для введение такой ответственности необходимо разработать и внедрить финансовую структуру компании (см. Книгу 4 «Финансовая структура компании»). Для этого нужно будет посмотреть на компанию не с организационной точки зрения (кто за что отвечает), а с точки зрения того, кто и какой результат приносят. При таком подходе компания состоит не просто из набора структурных звеньев, а из центров финансовой ответственности (ЦФО), у которых есть конкретные показатели и схемы мотивации, в соответствии с которым рассчитываются ФМП (фонды материального поощрения) ЦФО. То есть на основе схем мотивации рассчитывается переменная часть оплаты труда.
После завершения постановочной части мы основную фазу проекта разбили на этапы с привязкой к месяцу. То есть в конце каждого месяца мы подводили итоги и защищали промежуточные результаты проекта на бюджетном комитете (см. Книгу 7 «Бюджетный комитет компании»). При необходимости корректировали планы до конца проекта.
Кстати, стоит отметить, что еще одной типовой ошибкой является назначение финансового директора председателем бюджетного комитета. Им должен быть генеральный директор. По крайней мере, какого-то время, но не менее 1-2 лет, а может и трех после завершения проекта. Активное участие генерального директора и в проекте по постановке бюджетирования, и в процессе эксплуатации внедренной системы имеет очень большое значение (см. Книгу 6 «Роль генерального директора в бюджетировании»).
Еще раз хочу обратить внимание на то, что важно не только хорошо знать всю архитектуру бюджетной системы, но и применять технологию внедрения, которая с наибольшей вероятностью обеспечит успешность выполнения проекта. Выбор неправильной технологии – тоже одна из типовых проблем. Это относится ко всем проектам внедренческого типа. Мы использовали такую технологию, в основе которой лежит проектный, а не процессный подход, когда важная работа размазывается по текучке и тонет в ней (и ответственности там никакой нет). Подробнее о такой технологии можно прочитать в Книге 8 «Технология постановки бюджетирования в компании».
С первого же месяца работы на второй (основной) фазе проекта у нас сложилась такая традиция. Наша проектная команда отмечала завершение очередного этапа в новом (для нас) ресторане. На таких посиделках был владелец компании и руководитель проекта от заказчика. Тогда он был заместителем финансового директора. Правда, к концу проекта он стал финансовым директором. Действующий на тот момент финансовый директор поняла к чему все идет и решила вовремясвинтить сменить профессиональную парадигму.
Она поняла, что игры в бюджетирование заканчиваются и теперь нужно будет нести реальную ответственность за бюджетный процесс, а также отвечать за итоговое финансово-экономическое состояние наряду с другими топ-менеджерами компании. Все-таки финансовый директор – это не просто какой-то главный счетовод. Современный финансовый директор должен быть в первую очередь грамотным управленцем. Причем он должен грамотно управлять не только финансово-экономической службой, но и таким важным управленческим
бизнес-процессом как «Бюджетирование (бюджетное управление компанией)». Для этого, естественно, нужно хорошо знать все объекты бюджетирования (бизнес-процессы, проекты, ЦФО, компания в целом) и саму технологию бюджетного управления.
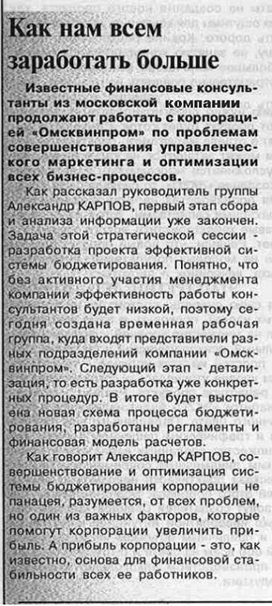 Кстати, к концу этого проекта сменился не только финансовый директор, но и еще несколько топ-менеджеров, в том числе и директор по маркетингу. Да, такое тоже бывает и это нормально.
В общем, после каждого этапа помимо официальной защиты промежуточных результатов проекта на бюджетном комитете у нас была еще и неформальная, которая проходила в ресторане. За ужином мы еще раз обсуждали полученные результаты, как их будем внедрять уже на следующем этапе, а также необходимые корректировки в плане проекта. Кроме того, принимали и кадровые решения по составу временной рабочей группы, если возникала такая необходимость.
Во время одной из таких процедур произошел забавный случай. Мы поехали в ресторан, который сравнительно недавно открылся, поэтому в нем ни раз не была не только наша проектная команда, но и представители заказчика. Похоже, создатели ресторана малостьдолбанулись перекреативили, поэтому вынос блюд превратили в небольшой спектакль.
Мы сделали заказ и стали обсуждать наш проект. Когда принести первое блюдо, мы немного удивились размеру тарелки. Она была просто огромной. Причем она была накрыта большой металлической крышкой. Все это выглядело очень солидно. К тому же официант был такой расфуфыренный. Мы все свое внимание переключили на это процесс и с нетерпением ждали, когда же откроется крышка, чтобы лицезреть сие кулинарное чудо. Какого же было наше удивление после снятия крышки. Оказалось, что само блюдо раз в пять меньше размеров тарелки. Смотрелось это, мягко говоря, очень нелепо.
При выносе всех остальных блюд повторялась та же самая картина. Не знаю в чем была задумка, но мы над этим ржали весь вечер. Тогда нам как-то не очень удалось сосредоточиться на обсуждении проекта. зато весело провели время. Отдыхать тоже иногда нужно.
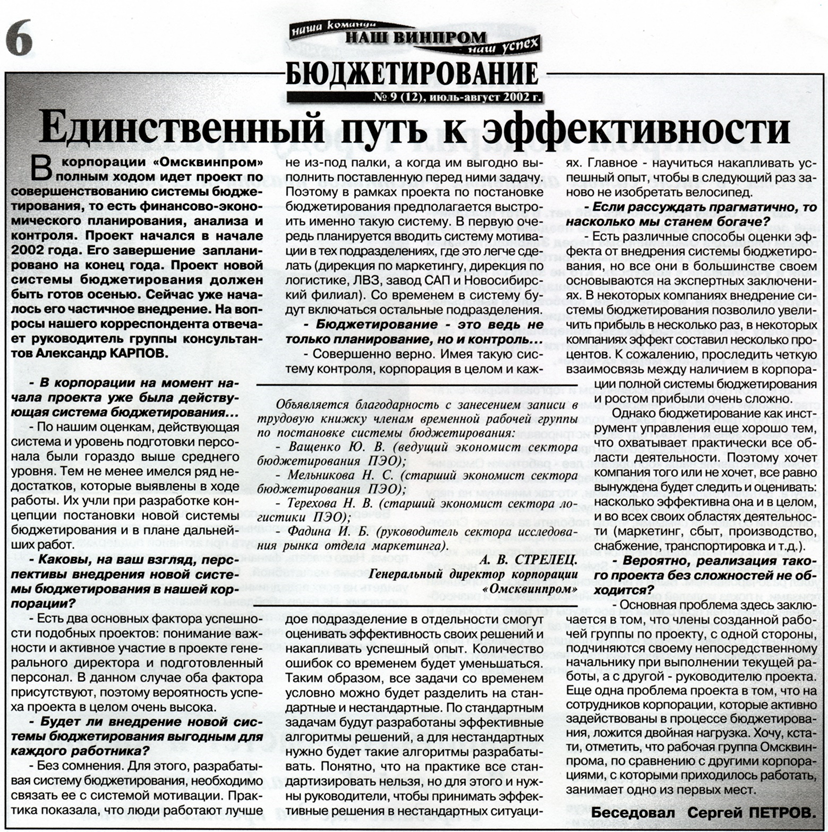
Стоит отметить, что во всех внедренческих проектов очень важно вовлечение всего персонала. Понятно, что нельзя всех включить в рабочую группу и в бюджетный комитет. Поэтому результаты каждого проекта доносились до всех сотрудников компании. Это делалось разными способами, в том числе информированием с помощью корпоративной газеты. Пока мы выполняли проект в ней несколько раз публиковалась информация о ходе выполнения проекта. Интернет и социальные сети тогда еще только набирали оборот, поэтому корпоративная газета издавалась в бумажном виде.
Честно признаюсь, что в этом проекте я тоже учился. Выше я уже написал о том, что, если грамотно подходить к выполнению проекта, можно учиться развивать свой потенциал разработчика и производственника. Впрочем, и потенциал маркетолога тоже, хотя бы в плане грамотной презентации результатов проекта.
После этого проекта окончательно сформировалась технология бюджетирования, над которой к тому моменту времени я мучился уже около 7-ми лет. Эту технологию я потом описал в своих книгах. Кстати, подробнее о том, как я разрабатывал методику бюджетирования можно посмотреть в моем ролике «Самая проработанная методика бюджетирования» (данный контент есть и в текстовом формате).
хрена с горы варяга.
Так получилось, что в этом время я только что закончил ремонт в своей первой в жизни квартире, которую я купил в Долгопрудном (в новостройке). Пока я там жил, учась на Физтехе, я как-то уже привык к этому городу, поэтому приобрел квартиру именно там (причем без всяких ипотек). Мог бы купить и в Москве, но я решил, что луче эту разницу в стоимости инвестирую в запуск своего первого стартапа.
Мне хотелось переехать в только что отремонтированную квартиру после почти десятилетнего проживания в студенческой общаге. 9 лет я там прожил на законных основаниях (6 лет как студент и 3 года как аспирант), а еще полгода на правах таракана :)). Приходилось шифроваться, чтобы меня коменда не спалила, а с соседями по комнате я договорился.
В общем, хотелось наконец-то въехать в свою собственную квартиру, а так мне пришлось бы переехать в Омск. Не имею ничего против Омска, но вот почему-то мне не хотелось туда переезжать.
Кроме того, я уже настроился на уход из компании, в которой работал, для создания своей консалтинговой компании. Мне очень хотелось создать и развивать свой бизнес.
Еще одна причина заключается в том, что в то время наемным директором в этой компании я бы зарабатывал меньше, чем с своем бизнесе.
Короче говоря, я отказался, поэтому Андрей Стрелец на меня, конечно же, обиделся. Напрямую он мне это не высказал, то, скорее всего, дело обстояло именно так.
Не буду скрывать, что, когда корпорация «Омсквинпром» сделала крутой рывок в плане масштабирования бизнеса, а штаб-квартира переехала в одну из башен «Москва-Сити», я не раз жалел о том, что отказался. Таким мысли меня посещали в основном в кризисы, когда консалтинг проседает круче почти всех остальных отраслей.
Правда, переезд в Москву осуществился только в 2014-м году, если верить данным из интернета. Это точно произошло не раньше 2012-го года, поскольку в 2011-м году было повторное обращение, поэтому я ездил в Омск для выполнения нового консалтингового проекта.
Так что мне пришлось бы жить в Омске 11 лет. Зато я бы тогда не встретил в Москве свою будущую жену и не совершил бы самую большую стратегическую ошибку в своей жизни – не женился бы на ней :)).
Меня не раз посещали мысли о том, правильно ли я тогда поступил, когда отказался переезжать в Омск. Может это была стратегическая ошибка или это было такое искушение судьбы. Впрочем, теперь я не жалею, поскольку являюсь управляющим партнером нашей инвестиционно-консалтинговой группы МЭК. Я сам участвую в стратегических решениях, занимаюсь оперативной деятельностью нашей управляющей компанией, которая одновременно является и консалтинговым бизнес-подразделением нашего холдинга.
Я всегда хотел совмещать консалтинг и реальное управление компаниями. Когда ты топом работаешь, то это вроде как интересно, но в детали не вникаешь, а когда просто специалистом, то занимаешься какой-то своей узкой задачей. Когда работаешь консультантом, ты вникаешь во все аспекты деятельности компании, но к реальному управлению тебя не подпускают.
Короче, долгое время я все никак не мог определиться, продолжить ли заниматься консалтингом или все-таки уйти в управление компанией. А теперь у меня есть возможность совмещать. Кстати, наша управляющая компания (она же консалтинговая) так устроена – наши сотрудники участвуют и по внешних консалтинговых проектах, и занимаются управлением и развитием наших компаний и проектов. У нас достаточно сложная организационно-функциональная структура, но она на практике уже доказала свою эффективность.
Причем на некоторые позиции у нас можно попасть только через наш кадровый резерв. Подробнее о нем можно прочитать на сайте холдинга в разделе «Вакансии». Вообще стоит отметить, что грамотно выстроенная система управления персонала имеет важнейшее значение (подробнее о построении эффективной системы управления персоналом можно прочитать в книге «Управление персоналом: стратегия, привлечение, обучение, мотивация»).
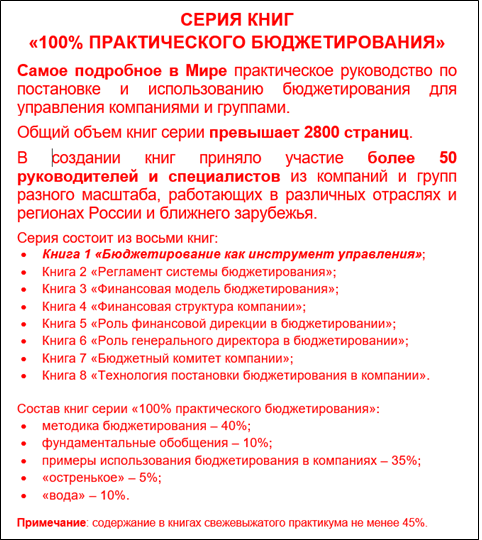
Из-за отсутствия технологи написания книг работа над моей первой книгой заняла очень много времени. Правда, одной из причин является то, что я решил написать очень подробную книгу, которая в итоге превратилась в целую серию, состоящую из восьми книг, над которыми я работал несколько лет. Эта серия называется «100% практического бюджетирования». Сейчас все книги серии уже не раз переработаны и дополнены.
На самом деле это шуточное название. В то время некоторые производители соков писали на своих пакетах крупным шрифтом 100%, а мелким шрифтом уточняли, что содержание сока составляет не менее Х%. Причем Х могло ровняться и 50% и даже 20%.
Поэтому на лицевой стороне обложке у моих книг 100% тоже написано крупным шрифтом, а на задней стороне мелким шрифтом представлена расшифровка состава книги. В самом конце написано, что содержание свежевыжатого практикума составляет не менее 45%.
Стоит отметить, что представители корпорации «Омсквинпром» приняли участие в нескольких моих издательских проектах по выпуску следующих книг:
– серия книг «100% практического бюджетирования»:
✓ Книга 1 «Бюджетирование как инструмент управления»;
✓ Книга 2 «Регламент системы бюджетирования»;
✓ Книга 3 «Финансовая модель бюджетирования»;
✓ Книга 4 «Финансовая структура компании»;
✓ Книга 8 «Технология постановки бюджетирования в компании»;
– «Стратегическое управление и эффективное развитие бизнеса»;
– «Кризис – афедрон или волшебный пендель. Антикризисная технология повышения эффективности компании».
Кстати, как говорится, пользуясь случаем, приглашаю всех желающих принять участие в наших издательских проектах. Это будет дополнительным PR и для вас лично, и для вашей компании. В наше время PR не может быть лишним, поскольку эффективность многих маркетинговых инструментов с каждым годом становится все меньше и меньше.
Подробнее о участии в наших издательских проектах этом можно прочитать на сайте нашего проекта smart-venture.ru (Умное начинание) в разделе «Сотрудничество» (см. главу «Участие в издательских проектах, связанных с тематикой проекта smart-venture.ru»). Стоит отметить, что это может быть первым шагом к написанию собственной книги. С ее помощью вы можете еще сильнее продвинуть себя и компанию, в которой работаете или владеете. У нас есть спецпредложение «Продвижение личного бренда предпринимателя/топ-менеджера: создание стратегических маркетинговых активов».
Во-первых, эти две подсистемы управления непосредственно связаны друг с другом (можно сказать, что бюджетирование является исполнительным механизмом при реализации стратегического плана компании).
Во-вторых, система стратегического управления имеет важнейшее значение. Без нее компания не может эффективно и управляемо развиваться.
Кстати, при создании из компании эффективной бизнес-машины постановка полноценной системы стратегического управления является одним из первых этапов глобального проекта. Впрочем, начинать я все-таки предлагаю с постановки управленческого учета. Если у компании хватит трудовых ресурсов, то эти два проекта можно реализовывать параллельно.
Компания это может делать полностью самостоятельно либо с нашей помощью. Причем возможны различные варианты. Можно, например, принять участие в нашем вышеупомянутом глобальном спецпроекте «Максимизация эффективности и прибыли компании/группы (создание эффективной бизнес-машины)».
Реализацию этого масштабного проекта можно начать с двух наших спецпроектов:
– постановка управленческого учета (выше я о нем уже упоминал);
– разработка стратегии и внедрение стратегического управления.
С считаю, что все-таки управленческий учет наиболее технологизированная подсистема управления, поэтому ее легче всего внедрить. Но легче – не значит легко. Легче по сравнению с другими подсистемами управления. Кроме того, компания сначала должна научиться правильно считать свое фактическое финансовое экономическое состояние, чтобы в дальнейшем корректно отслеживать динамику его изменения.
К сожалению, во многих российских компаниях до сих пор нет полноценной и технологичной системы управленческого учета. Если компания не способна решить данную задачу, то с созданием по-настоящему эффективной бизнес-машины она точно не справится.
Для постановки полноценной и максимально технологичной системы управленческого учета рекомендую использовать нашу методику «Управленческий учет», отточенную даже не годами, а десятилетиями. Кстати, если хотите узнать о том, как мы ее разрабатывали и что она в себя включает можете посмотреть мое видео «Самая проработанная методика управленческого учета» (есть и текстовая версия этого материала).
Аналогичные материалы есть и по двум другим упомянутым в этой главе подсистемам управления. Рекомендую посмотреть мой ролик «Самая проработанная методика стратегического управления» и уже вышеупомянутый ролик «Самая проработанная методика бюджетирования».
Я очень благодарен и Андрею Стрельцу, и сотрудникам корпорации «Омсквинпром», особенно тем, кто входил в состав рабочей группы проекта. Благодаря всесторонней поддержке владельца бизнеса, а также активному участию членов рабочей группы была обеспечена слаженная и эффективная работа, которая принесла нужный результат.
Я искренне желаю дальнейших успехов Алкогольной Сибирской группе.
Консалтинговый проект в Алкогольной Сибирской группе (корпорация «Омсквинпром»)
Честно говоря, я сам не фанат водки, но когда иногда ее покупаю, то предпочитаю брать другие бренды :)). Когда жил в Омске, то иногда употреблял их локальный бренд. Кстати, на мой взгляд потребителя, а не профессионального маркетолога, название того локального бренда очень даже удачное. Странно, что они не стали его федеральным делать. Эта марка называется «Национальная валюта». Что бы там не говорили, но пузырь всегда был в России национальной валютой.
Кстати, это единственная водка Алкогольной Сибирской группы с классическим составов Менделеева (только спирт и вода). Сейчас вообще сложно найти водку с классическим составов. Туда добавляют всякую хрень не знаю зачем. Нередко добавляют сахар или сахарный сироп. Поэтому, когда я изредка покупаю водку, приходится потратить немало времени, чтобы найти пузырь с классическим составом без всяких гребанных сахаров или сиропов.
Ладно, что-то я отвлекся. На рисунке 1 представлен скрин с одного из сайтов, на которых публикуется бухгалтерская отчетность юридических лиц. Поскольку это данные бухгалтерской, а не управленческой отчетности, то чистую прибыль я никак комментировать не буду. К тому же мне неизвестна ни бухгалтерская, ни управленческая учетная политика.
Кстати, управленческий учет может отличаться от бухгалтерского не только учетной политикой. Подробнее об всех возможных отличиях можно прочитать в моей книге «Эффективная система бюджетирования и управленческого учета. Практические советы и рекомендации».
Стоит отметить, что, к сожалению, до сих пор во многих российских компаниях нет нормальной, технологизированной системы управленческого учета. Зачастую процесс подготовки управленческой отчетности больше напоминает какие-то шаманские танцы с бубном, а не максимально регламентированный и технологический процесс с минимальной зависимостью от человеческого фактора.
Если хотите, чтобы в вашей компании была полноценная система управленческого учета, можете воспользоваться нашей технологией, которую мы оттачивали даже не годами, а десятилетиями. Для этого рекомендую использовать мои книги («Постановка и автоматизация управленческого учета» и «Управленческий учет. Made not in Russia»), а также методику «Управленческий учет». На наших сайтах есть очень подробное описание того, как мы разрабатывали эту методику и что она в себя включает. Это описание есть в текстовом и видеоформате.
Кроме того, можно принять участие в нашем спецпроекте «Постановка управленческого учета». Он является частью глобального спецпроекта «Максимизация эффективности и прибыли компании/группы (создание эффективной бизнес-машины)». О том, что такое эффективная бизнес-машина можно прочитать в моей книге «Эффективная бизнес-машина», а с примером реализации этой технологии можно ознакомиться в книге «Издательство «Москва»: максимум эффективности» (это книга об одной из компаний нашего холдинга).
Вообще, нужно обратить внимание на еще одну проблему, которая не решается уже десятилетиями. Даже если бы в российских компаниях каким-то чудом вдруг заработала нормальная система управленческого учета, то ей бы все равно не смогли бы пользоваться, так сказать, на полную катушку.
Дело в том, что я уже многие годы наблюдаю
Ладно, что-то Остапа понесло не в ту сторону. Возвращаюсь к проекту с корпорацией «Омсквинпром». Данный проект я выполнял как наемный сотрудник консалтинговой компании. Этот проект я завершил менее чем за год до ухода. К тому моменту я уже 7 лет проработал в этой компании и уже понимал, что у нее нет будущего. Кстати, она прекратила свое существование примерно через год после того, как я ее покинул.
Речь идет о группе БИГ, в которой я проработал с момента ее основания (в 1995-м году) до конца 2003-го года. К сожалению, ее основатель (Кондратьев Вячеслав Владимирович) покинул этот мир в 2024-м году. Олдам эта компания может быть знакома по литературному бестселлеру второй половины девяностых и начала двухтысячных. Речь идет о книге «7 нот менеджмента». Благодаря этой книге группа БИГ вообще не нуждалась ни в каких маркетологах, рекламе и продвижениях. Мы еле справлялись с потоком обращений от потенциальных клиентов.
Стоит отметить, что Кондратьев нас нещадно дрючил. Текучка там была колоссальная. Вряд ли сейчас кто-то стал бы у него работать на таких условиях. Сейчас народ изнеженный, особенно молодняк. Я об этом написал целую главу в своей книге «Управление персоналом: стратегия, привлечение, обучение, мотивация» (см. главу «Инфантильность, пофигизм и понты – особенность молодого поколения» в части II «Привлечение персонала»).
Можно сказать, что в этой компании был моральный и финансовый террор :)). Нередко из его кабинета люди выходили в слезах, причем не только женщины. Лично мне было пофиг на моральный террор. Я как-то больше реагировал на финансовый.
Честно говоря, когда я работал в этой компании, то частенько обижался на несправедливое, как мне тогда казалось, отношение ко мне. На самом деле может быть так оно и было, но сейчас я даже благодарен Вячеславу Кондратьеву за то, что я очень сильно закалился, проработав в его компании 8 лет. Кстати, никто не смог продержаться в этой компании так долго, как я. Проработать в этой компании даже 2 года считалось очень большим сроком.
Итак, когда начинался проект с Алкогольной сибирской группой (тогда она еще называлась корпорацией «Омсквинпром»), я проработал в группе БИГ уже 6 лет, поэтому можно сказать, что в технологическом плане я был очень даже автономным. Несмотря на то, что к моменту начала проекта мне было всего 25 полных лет, Вячеслав Кондратьев не сомневался в том, что я успешно выполню любой проект, за который мы брались. Поэтому какого-то детального технологического контроля выполнения проекта с его стороны не было. Главное, чтобы я вовремя закрывал все этапы проекта и не было каких-то проблем с оплатой от клиента.
Поэтому я мог позволить себе различные эксперименты, направленные на улучшение технологии выполнения проектов, чтобы наносить клиентам максимальную пользу, чем я, кстати, и продолжаю заниматься до сих пор.
Стоит отметить, что это является отличной демонстрацией примера того, как наемный сотрудник компании по собственной инициативе может заниматься развитием своего потенциала разработчика (R&D). Подробнее о развитии данного потенциала, а также потенциала маркетолога и производственника можно прочитать в моей книге «Максимизация личного заработка: стратегия и конкретный план» (см. раздел «Развитие и использование личного потенциала (активов)»)
Таким образом, данный проект я хотел выполнить на максимально высоком уровне. В этом проекте я хотел обкатать новые технологии, которые я пока еще не применял в других проектах. Это были мои личные наработки, к которым я пришел, выполняя предыдущие проекты.
Стоит отметить, что данный проект получился успешным не только благодаря моим знаниям, навыкам и опыту, но и тому, что в реализации данного проекта самое активное участие принимал руководитель и основатель Алкогольной сибирской группы – Андрей Васильевич Стрелец.
Можно сказать, что он обеспечил идеальные условия для реализации проекта. У меня не было никаких организационных проблем. Тот, кто занимался выполнением консалтинговых проектов, знает, что о таком заказчике можно только мечтать. Благодаря Андрею Стрельцу в этом проекте у меня была 100%-я управляемость.
В этой компании уже были попытки самостоятельного внедрения стратегического управления и бюджетирования, но они не увенчались успехом. Именно поэтому владелец компании решил привлечь внешних консультантов.
Помню, как после первого вводного семинара-практика, который я провел в этой компании, сотрудники, в том числе топ-менеджеры, в перерывах говорили о том, что теперь им стало понятно, как оказывается на самом деле нужно было делать. Этот вводный семинар действительно произвел на них впечатление.
Как полагается мы начали проект с постановки задачи, поскольку постановка задачи – первый и важнейший этап в консалтинговом проекте. На самом деле в консалтинговой компании, в которой я тогда работал, данную технологию использовали только два сотрудника: я и мой коллега, который пришел туда в 1998-м году. Кстати, мы с ним сразу сработались и вместе успешно выполнили не один проект.
Как я уже выше отмечал, владелец консалтинговой компании в плане технологии выполнения проектов мне полностью доверял, поэтому я мог их выполнять так, как считал нужным. Мне всегда хотелось реализовать консалтинговые проекты с максимальной выгодой для клиентов.
В ходе выполнения первого этапа проекта мы провели диагностику действующей системы бюджетного управления. Как выше уже было написано, эта компания пыталась самостоятельно внедрить эффективную систему управления, но полученные результаты не устроили собственника, поэтому он и решил привлечь внешние ресурсы для исправления ситуации.
При постановке современной системы управления в этой компании были допущены классические ошибки, что, собственно, и привело к тому, что цели проекта не были достигнуты. Кстати, одной из ошибок было то, что данная работа не выполнялась как проект развития. Это действительно самая распространенная ошибка, которую допускают очень многие компании. Нельзя эффективно выполнить работу по разработке и внедрению системы управления на процессной основе. Ее нужно выполнять на проектной основе. Подробнее об эффективной технологии проектного управления можно прочитать в моей книге «Управление проектами». Кроме того, рекомендую еще одну мою книгу – «Стратегическое управление и эффективное развитие бизнеса». В ней подробно рассказывается о выполнении именно проектов развития, к которым, несомненно, относится проект по постановке системы управления.
Итак, после диагностики действующей системы управления были выявлены основные проблемы и предложены способы их решения. Был разработан план по разработке и внедрению новой системы бюджетного управления, которая позволила бы обеспечить приемлемую степень управляемости и повысить эффективность работы компании, поскольку бюджетирование повышает и эффективность, а не только управляемость.
Годовое проживание в Омске
Один раз вообще получилось так, что приехал в Омск в начале августа, а вернулся в конце сентября. Даже малость задубел, поскольку приехал совсем налегке, а там Сибирь все-таки, а не Сочи.
В этом проекте я так глубоко погрузился в компанию, что чуть ли не участвовал в оперативном управлении. Владелец компании звал меня на многие совещания, которые не имели прямого отношения к тематике проекта. Впрочем, все эти разделения на различные направления носят отчасти условный характер. Все-таки компания – это единая система, в которой все взаимосвязано.
К тому же полноценная система бюджетирования – это не просто какой-то супернавороченный калькулятор, как до сих пор думают некоторые предприниматели и руководители. Это система управления (см. Книгу 1 «Бюджетирование как инструмент управления»). Кстати, именно поэтому нашу методику бюджетирования и семинар-практикум мы назвали не «Бюджетирование», а «Бюджетное управление предприятием». Хотели таким образом в название заложить основную суть.
Ведь расчеты в бюджетировании – это не самое главное. Безусловно, нужно правильно уметь считать. Для этого необходимо научиться строить достаточно сложные финансово-экономические модели (см. Книгу 3 «Финансовая модель бюджетирования»). При этом все-таки основная задача – это обеспечение управляемости, то есть выполнения бюджетов. Составление бюджетов не является конечной целью. Нужно научиться их выполнять, а на это может уйти немало времени.
Для этого нужно разработать и регламентировать соответствующую процедуру, в которой должны принимать участие не только финансово-экономическая служба (это одна из типовых ошибок), но и все остальные подразделения (см. Книгу 2 «Регламент системы бюджетирования»). Впрочем, финансово-экономической службе отводится очень важная роль – управление самим процессом бюджетирования (см. Книгу 5 «Роль финансовой дирекции в бюджетировании»).
Чтобы четко функционировала процедура бюджетного управления и выполнялись бюджеты (с допустимым уровнем план-фактного отклонения), необходимо разработать систему ответственности, без которой не будут работать даже самые детальные и очень хорошо проработанные финансовая модель и регламент бюджетирования. Для введение такой ответственности необходимо разработать и внедрить финансовую структуру компании (см. Книгу 4 «Финансовая структура компании»). Для этого нужно будет посмотреть на компанию не с организационной точки зрения (кто за что отвечает), а с точки зрения того, кто и какой результат приносят. При таком подходе компания состоит не просто из набора структурных звеньев, а из центров финансовой ответственности (ЦФО), у которых есть конкретные показатели и схемы мотивации, в соответствии с которым рассчитываются ФМП (фонды материального поощрения) ЦФО. То есть на основе схем мотивации рассчитывается переменная часть оплаты труда.
После завершения постановочной части мы основную фазу проекта разбили на этапы с привязкой к месяцу. То есть в конце каждого месяца мы подводили итоги и защищали промежуточные результаты проекта на бюджетном комитете (см. Книгу 7 «Бюджетный комитет компании»). При необходимости корректировали планы до конца проекта.
Кстати, стоит отметить, что еще одной типовой ошибкой является назначение финансового директора председателем бюджетного комитета. Им должен быть генеральный директор. По крайней мере, какого-то время, но не менее 1-2 лет, а может и трех после завершения проекта. Активное участие генерального директора и в проекте по постановке бюджетирования, и в процессе эксплуатации внедренной системы имеет очень большое значение (см. Книгу 6 «Роль генерального директора в бюджетировании»).
Еще раз хочу обратить внимание на то, что важно не только хорошо знать всю архитектуру бюджетной системы, но и применять технологию внедрения, которая с наибольшей вероятностью обеспечит успешность выполнения проекта. Выбор неправильной технологии – тоже одна из типовых проблем. Это относится ко всем проектам внедренческого типа. Мы использовали такую технологию, в основе которой лежит проектный, а не процессный подход, когда важная работа размазывается по текучке и тонет в ней (и ответственности там никакой нет). Подробнее о такой технологии можно прочитать в Книге 8 «Технология постановки бюджетирования в компании».
С первого же месяца работы на второй (основной) фазе проекта у нас сложилась такая традиция. Наша проектная команда отмечала завершение очередного этапа в новом (для нас) ресторане. На таких посиделках был владелец компании и руководитель проекта от заказчика. Тогда он был заместителем финансового директора. Правда, к концу проекта он стал финансовым директором. Действующий на тот момент финансовый директор поняла к чему все идет и решила вовремя
Она поняла, что игры в бюджетирование заканчиваются и теперь нужно будет нести реальную ответственность за бюджетный процесс, а также отвечать за итоговое финансово-экономическое состояние наряду с другими топ-менеджерами компании. Все-таки финансовый директор – это не просто какой-то главный счетовод. Современный финансовый директор должен быть в первую очередь грамотным управленцем. Причем он должен грамотно управлять не только финансово-экономической службой, но и таким важным управленческим
бизнес-процессом как «Бюджетирование (бюджетное управление компанией)». Для этого, естественно, нужно хорошо знать все объекты бюджетирования (бизнес-процессы, проекты, ЦФО, компания в целом) и саму технологию бюджетного управления.
Кстати, к концу этого проекта сменился не только финансовый директор, но и еще несколько топ-менеджеров, в том числе и директор по маркетингу. Да, такое тоже бывает и это нормально.В общем, после каждого этапа помимо официальной защиты промежуточных результатов проекта на бюджетном комитете у нас была еще и неформальная, которая проходила в ресторане. За ужином мы еще раз обсуждали полученные результаты, как их будем внедрять уже на следующем этапе, а также необходимые корректировки в плане проекта. Кроме того, принимали и кадровые решения по составу временной рабочей группы, если возникала такая необходимость.
Во время одной из таких процедур произошел забавный случай. Мы поехали в ресторан, который сравнительно недавно открылся, поэтому в нем ни раз не была не только наша проектная команда, но и представители заказчика. Похоже, создатели ресторана малость
Мы сделали заказ и стали обсуждать наш проект. Когда принести первое блюдо, мы немного удивились размеру тарелки. Она была просто огромной. Причем она была накрыта большой металлической крышкой. Все это выглядело очень солидно. К тому же официант был такой расфуфыренный. Мы все свое внимание переключили на это процесс и с нетерпением ждали, когда же откроется крышка, чтобы лицезреть сие кулинарное чудо. Какого же было наше удивление после снятия крышки. Оказалось, что само блюдо раз в пять меньше размеров тарелки. Смотрелось это, мягко говоря, очень нелепо.
При выносе всех остальных блюд повторялась та же самая картина. Не знаю в чем была задумка, но мы над этим ржали весь вечер. Тогда нам как-то не очень удалось сосредоточиться на обсуждении проекта. зато весело провели время. Отдыхать тоже иногда нужно.
Стоит отметить, что во всех внедренческих проектов очень важно вовлечение всего персонала. Понятно, что нельзя всех включить в рабочую группу и в бюджетный комитет. Поэтому результаты каждого проекта доносились до всех сотрудников компании. Это делалось разными способами, в том числе информированием с помощью корпоративной газеты. Пока мы выполняли проект в ней несколько раз публиковалась информация о ходе выполнения проекта. Интернет и социальные сети тогда еще только набирали оборот, поэтому корпоративная газета издавалась в бумажном виде.
Развитие технологий (R&D)
Честно признаюсь, что в этом проекте я тоже учился. Выше я уже написал о том, что, если грамотно подходить к выполнению проекта, можно учиться развивать свой потенциал разработчика и производственника. Впрочем, и потенциал маркетолога тоже, хотя бы в плане грамотной презентации результатов проекта.
После этого проекта окончательно сформировалась технология бюджетирования, над которой к тому моменту времени я мучился уже около 7-ми лет. Эту технологию я потом описал в своих книгах. Кстати, подробнее о том, как я разрабатывал методику бюджетирования можно посмотреть в моем ролике «Самая проработанная методика бюджетирования» (данный контент есть и в текстовом формате).
Стратегическая ошибка или правильный выбор?
Так получилось, что в этом время я только что закончил ремонт в своей первой в жизни квартире, которую я купил в Долгопрудном (в новостройке). Пока я там жил, учась на Физтехе, я как-то уже привык к этому городу, поэтому приобрел квартиру именно там (причем без всяких ипотек). Мог бы купить и в Москве, но я решил, что луче эту разницу в стоимости инвестирую в запуск своего первого стартапа.
Мне хотелось переехать в только что отремонтированную квартиру после почти десятилетнего проживания в студенческой общаге. 9 лет я там прожил на законных основаниях (6 лет как студент и 3 года как аспирант), а еще полгода на правах таракана :)). Приходилось шифроваться, чтобы меня коменда не спалила, а с соседями по комнате я договорился.
В общем, хотелось наконец-то въехать в свою собственную квартиру, а так мне пришлось бы переехать в Омск. Не имею ничего против Омска, но вот почему-то мне не хотелось туда переезжать.
Кроме того, я уже настроился на уход из компании, в которой работал, для создания своей консалтинговой компании. Мне очень хотелось создать и развивать свой бизнес.
Еще одна причина заключается в том, что в то время наемным директором в этой компании я бы зарабатывал меньше, чем с своем бизнесе.
Короче говоря, я отказался, поэтому Андрей Стрелец на меня, конечно же, обиделся. Напрямую он мне это не высказал, то, скорее всего, дело обстояло именно так.
Не буду скрывать, что, когда корпорация «Омсквинпром» сделала крутой рывок в плане масштабирования бизнеса, а штаб-квартира переехала в одну из башен «Москва-Сити», я не раз жалел о том, что отказался. Таким мысли меня посещали в основном в кризисы, когда консалтинг проседает круче почти всех остальных отраслей.
Правда, переезд в Москву осуществился только в 2014-м году, если верить данным из интернета. Это точно произошло не раньше 2012-го года, поскольку в 2011-м году было повторное обращение, поэтому я ездил в Омск для выполнения нового консалтингового проекта.
Так что мне пришлось бы жить в Омске 11 лет. Зато я бы тогда не встретил в Москве свою будущую жену и не совершил бы самую большую стратегическую ошибку в своей жизни – не женился бы на ней :)).
Меня не раз посещали мысли о том, правильно ли я тогда поступил, когда отказался переезжать в Омск. Может это была стратегическая ошибка или это было такое искушение судьбы. Впрочем, теперь я не жалею, поскольку являюсь управляющим партнером нашей инвестиционно-консалтинговой группы МЭК. Я сам участвую в стратегических решениях, занимаюсь оперативной деятельностью нашей управляющей компанией, которая одновременно является и консалтинговым бизнес-подразделением нашего холдинга.
Я всегда хотел совмещать консалтинг и реальное управление компаниями. Когда ты топом работаешь, то это вроде как интересно, но в детали не вникаешь, а когда просто специалистом, то занимаешься какой-то своей узкой задачей. Когда работаешь консультантом, ты вникаешь во все аспекты деятельности компании, но к реальному управлению тебя не подпускают.
Короче, долгое время я все никак не мог определиться, продолжить ли заниматься консалтингом или все-таки уйти в управление компанией. А теперь у меня есть возможность совмещать. Кстати, наша управляющая компания (она же консалтинговая) так устроена – наши сотрудники участвуют и по внешних консалтинговых проектах, и занимаются управлением и развитием наших компаний и проектов. У нас достаточно сложная организационно-функциональная структура, но она на практике уже доказала свою эффективность.
Причем на некоторые позиции у нас можно попасть только через наш кадровый резерв. Подробнее о нем можно прочитать на сайте холдинга в разделе «Вакансии». Вообще стоит отметить, что грамотно выстроенная система управления персонала имеет важнейшее значение (подробнее о построении эффективной системы управления персоналом можно прочитать в книге «Управление персоналом: стратегия, привлечение, обучение, мотивация»).
Серия книг «100% практического бюджетирования»
Из-за отсутствия технологи написания книг работа над моей первой книгой заняла очень много времени. Правда, одной из причин является то, что я решил написать очень подробную книгу, которая в итоге превратилась в целую серию, состоящую из восьми книг, над которыми я работал несколько лет. Эта серия называется «100% практического бюджетирования». Сейчас все книги серии уже не раз переработаны и дополнены.
На самом деле это шуточное название. В то время некоторые производители соков писали на своих пакетах крупным шрифтом 100%, а мелким шрифтом уточняли, что содержание сока составляет не менее Х%. Причем Х могло ровняться и 50% и даже 20%.
Поэтому на лицевой стороне обложке у моих книг 100% тоже написано крупным шрифтом, а на задней стороне мелким шрифтом представлена расшифровка состава книги. В самом конце написано, что содержание свежевыжатого практикума составляет не менее 45%.
Стоит отметить, что представители корпорации «Омсквинпром» приняли участие в нескольких моих издательских проектах по выпуску следующих книг:
– серия книг «100% практического бюджетирования»:
✓ Книга 1 «Бюджетирование как инструмент управления»;
✓ Книга 2 «Регламент системы бюджетирования»;
✓ Книга 3 «Финансовая модель бюджетирования»;
✓ Книга 4 «Финансовая структура компании»;
✓ Книга 8 «Технология постановки бюджетирования в компании»;
– «Стратегическое управление и эффективное развитие бизнеса»;
– «Кризис – афедрон или волшебный пендель. Антикризисная технология повышения эффективности компании».
Кстати, как говорится, пользуясь случаем, приглашаю всех желающих принять участие в наших издательских проектах. Это будет дополнительным PR и для вас лично, и для вашей компании. В наше время PR не может быть лишним, поскольку эффективность многих маркетинговых инструментов с каждым годом становится все меньше и меньше.
Подробнее о участии в наших издательских проектах этом можно прочитать на сайте нашего проекта smart-venture.ru (Умное начинание) в разделе «Сотрудничество» (см. главу «Участие в издательских проектах, связанных с тематикой проекта smart-venture.ru»). Стоит отметить, что это может быть первым шагом к написанию собственной книги. С ее помощью вы можете еще сильнее продвинуть себя и компанию, в которой работаете или владеете. У нас есть спецпредложение «Продвижение личного бренда предпринимателя/топ-менеджера: создание стратегических маркетинговых активов».
Важность системы стратегического управления
Во-первых, эти две подсистемы управления непосредственно связаны друг с другом (можно сказать, что бюджетирование является исполнительным механизмом при реализации стратегического плана компании).
Во-вторых, система стратегического управления имеет важнейшее значение. Без нее компания не может эффективно и управляемо развиваться.
Кстати, при создании из компании эффективной бизнес-машины постановка полноценной системы стратегического управления является одним из первых этапов глобального проекта. Впрочем, начинать я все-таки предлагаю с постановки управленческого учета. Если у компании хватит трудовых ресурсов, то эти два проекта можно реализовывать параллельно.
Компания это может делать полностью самостоятельно либо с нашей помощью. Причем возможны различные варианты. Можно, например, принять участие в нашем вышеупомянутом глобальном спецпроекте «Максимизация эффективности и прибыли компании/группы (создание эффективной бизнес-машины)».
Реализацию этого масштабного проекта можно начать с двух наших спецпроектов:
– постановка управленческого учета (выше я о нем уже упоминал);
– разработка стратегии и внедрение стратегического управления.
С считаю, что все-таки управленческий учет наиболее технологизированная подсистема управления, поэтому ее легче всего внедрить. Но легче – не значит легко. Легче по сравнению с другими подсистемами управления. Кроме того, компания сначала должна научиться правильно считать свое фактическое финансовое экономическое состояние, чтобы в дальнейшем корректно отслеживать динамику его изменения.
К сожалению, во многих российских компаниях до сих пор нет полноценной и технологичной системы управленческого учета. Если компания не способна решить данную задачу, то с созданием по-настоящему эффективной бизнес-машины она точно не справится.
Для постановки полноценной и максимально технологичной системы управленческого учета рекомендую использовать нашу методику «Управленческий учет», отточенную даже не годами, а десятилетиями. Кстати, если хотите узнать о том, как мы ее разрабатывали и что она в себя включает можете посмотреть мое видео «Самая проработанная методика управленческого учета» (есть и текстовая версия этого материала).
Аналогичные материалы есть и по двум другим упомянутым в этой главе подсистемам управления. Рекомендую посмотреть мой ролик «Самая проработанная методика стратегического управления» и уже вышеупомянутый ролик «Самая проработанная методика бюджетирования».
Резюме и благодарности
Я очень благодарен и Андрею Стрельцу, и сотрудникам корпорации «Омсквинпром», особенно тем, кто входил в состав рабочей группы проекта. Благодаря всесторонней поддержке владельца бизнеса, а также активному участию членов рабочей группы была обеспечена слаженная и эффективная работа, которая принесла нужный результат.
Я искренне желаю дальнейших успехов Алкогольной Сибирской группе.


